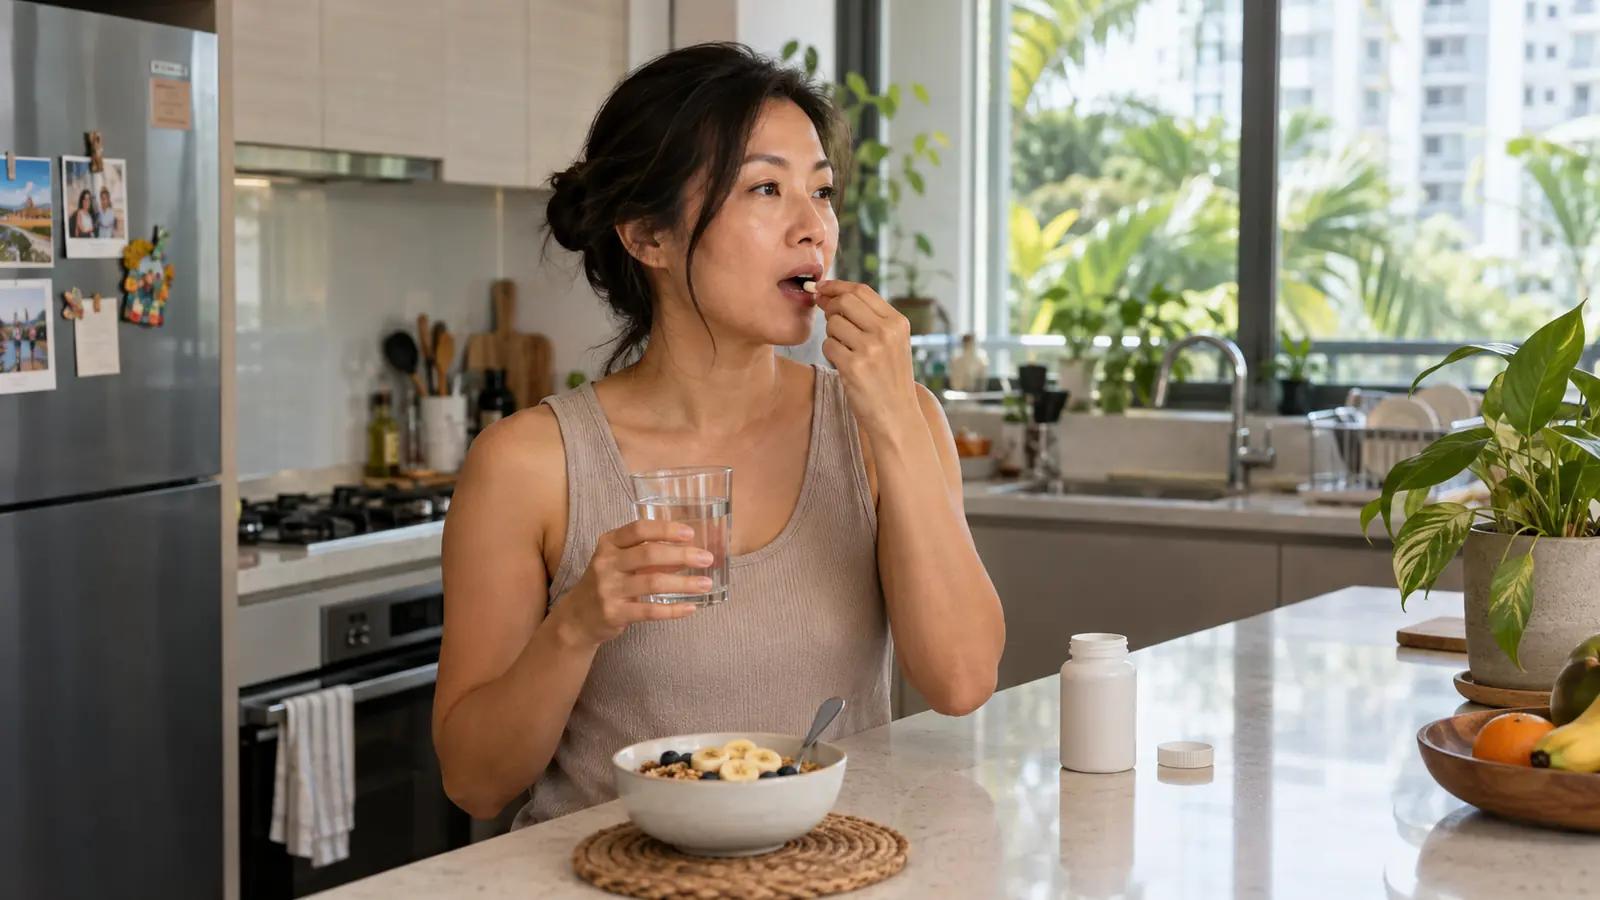
Les compléments alimentaires sont déjà bien installés dans les habitudes des membres de notre panel à Singapour. Mais l’adoption ne garantit pas la fidélité : le bénéfice doit être suffisamment clair, crédible et perceptible pour donner envie de poursuivre. Notre enquête permet de mieux comprendre les usages, les motivations et les principaux points de rupture.
Les chiffres clés
71 % prennent actuellement des compléments, régulièrement ou occasionnellement.
70 % des utilisateurs actuels recherchent une amélioration de leur bien-être général.
60 % des anciens utilisateurs ont arrêté parce qu’ils n’avaient remarqué aucun bénéfice.
31 % des non-utilisateurs craignent des effets secondaires ou des interactions.
Une catégorie déjà intégrée au quotidien
Parmi les répondants, 71 % consomment actuellement des compléments alimentaires. 16 % en ont déjà pris mais n’en utilisent plus, tandis que 14 % n’en ont jamais consommé.
Chez les utilisateurs actuels, le panier couvre plusieurs bénéfices. Les catégories les plus répandues sont :
les vitamines ou minéraux : 63 % ;
les oméga-3 ou l’huile de poisson : 50 % ;
les produits liés à la digestion, aux probiotiques ou aux prébiotiques : 35 % ;
les multivitamines ou produits de bien-être général : 34 % ;
les produits pour la santé osseuse : 26 % ;
les produits pour la peau, les cheveux ou les ongles : 24 %.
Cette diversité traduit une approche globale du bien-être. Les répondants ne recherchent pas seulement une réponse ponctuelle : ils combinent volontiers plusieurs catégories au sein d’une même routine.
Le bien-être et la prévention motivent davantage que la prescription
Les trois principales motivations déclarées sont :
améliorer le bien-être général : 70 % ;
prévenir un futur problème : 47 % ;
accompagner le vieillissement : 43 %.
À l’inverse, seuls 10 % citent une recommandation d’un professionnel de santé et 10 % une prise faisant suite à un diagnostic ou à un bilan.
Le parcours apparaît donc largement piloté par le consommateur. Pour les marques, cela suppose de rendre le bénéfice immédiatement compréhensible : à qui le produit s’adresse-t-il, quelle évolution peut-on raisonnablement attendre et comment l’intégrer dans une routine réaliste ?
Le principal risque intervient après l’achat
L’enseignement le plus fort concerne les anciens utilisateurs. Leurs principales causes d’arrêt sont :
l’absence de bénéfice remarqué : 60 % ;
un prix jugé trop élevé : 33 % ;
des prises oubliées trop souvent : 29 %.
L’acquisition ne représente donc qu’une partie du défi. La fidélisation dépend de la capacité du produit à tenir sa promesse dans la vie quotidienne et de la facilité avec laquelle le consommateur peut maintenir sa routine.
Une étude d’usage longitudinale peut documenter cette trajectoire : observance, délai d’apparition du bénéfice perçu, moments de décrochage et vocabulaire employé pour décrire les évolutions ressenties.
Les non-utilisateurs ont surtout besoin de repères
Les personnes n’ayant jamais pris de compléments expriment plusieurs formes d’incertitude :
31 % craignent des effets secondaires ou des interactions ;
29 % ne savent pas quel produit choisir ;
27 % n’en voient pas l’utilité ;
24 % indiquent qu’aucun professionnel ne leur en a recommandé ;
20 % déclarent ne jamais y avoir pensé.
Ces réponses ne montrent pas un rejet uniforme de la catégorie. Elles font plutôt apparaître un besoin de simplification, de pédagogie et de réassurance. La multiplication des références ne suffit pas si le consommateur ne comprend pas ce qui différencie les produits.
Les attentes futures restent centrées sur le bien-être
Au cours des douze prochains mois, les bénéfices les plus envisagés sont :
le bien-être général : 36 % ;
le vieillissement en bonne santé : 33 % ;
la santé osseuse : 23 % ;
l’immunité : 23 % ;
la peau, les cheveux ou les ongles : 21 % ;
l’énergie ou la fatigue : 19 %.
La prévention et l’entretien du bien-être constituent donc des territoires plus fédérateurs qu’une communication exclusivement corrective.
Ce que les marques peuvent en retenir
Trois priorités se dégagent :
Rendre le bénéfice observable. Les consommateurs doivent savoir quoi regarder et dans quel délai.
Faciliter l’observance. Le format, la fréquence de prise et l’intégration à la routine influencent directement la continuité d’usage.
Renforcer la confiance. La clarté des informations, la sécurité et la pertinence du claim peuvent aider les consommateurs à faire leur choix.
Grâce à son implantation à Singapour, SYRES peut accompagner les marques dans l’évaluation de concepts, les tests d’usage à domicile et la mesure des bénéfices perçus dans les conditions réelles du marché asiatique.
Vous développez ou repositionnez un complément alimentaire en Asie ? Contactez SYRES pour construire une étude adaptée à votre produit, à votre cible et à vos objectifs de communication.
Découvrez également ce que notre enquête révèle sur les usages et les attentes du marché pet care à Singapour.
Note méthodologique : enquête menée auprès de membres du panel SYRES Singapore. Les pourcentages sont calculés sur les répondants concernés par chaque question. Les questions à réponses multiples peuvent dépasser 100 %. Les résultats décrivent les participants à l’enquête et ne constituent pas une estimation représentative de l’ensemble de la population singapourienne.